Kredi Kartı Harcamaları Maliye'nin Takibinde
Kredi kartı ve banka hesapları üzerinden yürütülen işlemler, mali denetimlerde değerlendirmeye alınabiliyor. Gelir beyanıyla harcama düzeyi arasındaki uyumsuzluklar, başkalarının kartlarının kullanılması ve yatırım amacıyla nakit avans çekilmesi gibi konular gündeme gelirken, vatandaşların finansal işlemlerini belgelendirmesi önem taşıyor
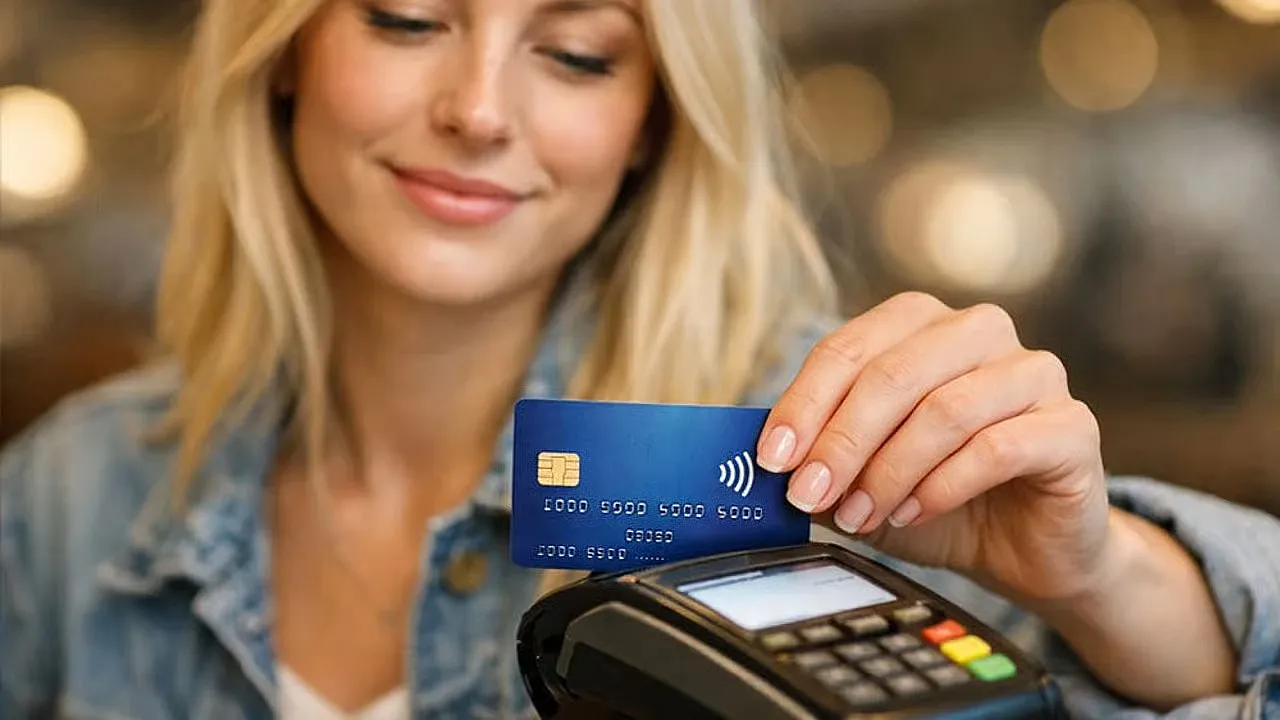


Kredi kartları günlük alışverişlerden faturaların ödenmesine kadar pek çok alanda kullanılırken, bankacılık işlemlerinin dijital ortamda kayıt altına alınması mali denetimlerin de kapsamını genişletiyor. Gelir İdaresi Başkanlığı ve Mali Suçları Araştırma Kurulu, kendi görev alanları doğrultusunda finansal hareketleri inceleyebiliyor.Bu kapsamda yalnızca kartla yapılan harcamalar değil, harcamaların hangi kaynaklardan karşılandığı ve hesaplar arasındaki para hareketleri de önem kazanıyor. Ancak yüksek tutarlı alışveriş yapmak veya kredi kartı borcunu ödemek, tek başına bir usulsüzlük bulunduğu anlamına gelmiyor.
Resmî gelir kayıtlarıyla harcama düzeyi arasında dikkat çekici bir farklılık bulunması, mali incelemelerde değerlendirmeye alınabilecek konular arasında yer alıyor. Özellikle kayıtlı geliri sınırlı olan bir kişinin yüksek tutarlı kart borçlarını düzenli olarak ödemesi durumunda, gerekli görülürse bu harcamaların nasıl finanse edildiği sorulabiliyor.
Böyle bir durumda kişinin geçmişte yaptığı tasarruflar, taşınmaz veya araç satışından elde ettiği gelirler ya da miras yoluyla edindiği varlıklar açıklama konusu olabilir. Bu kaynakları gösteren banka kayıtlarının ve resmî belgelerin saklanması, ihtiyaç duyulduğunda işlemlerin açıklanmasını kolaylaştırabilir.
Aile üyelerinin veya arkadaşların birbirlerinin kredi kartlarını kullanması, günlük yaşamda karşılaşılan uygulamalar arasında bulunuyor. Ancak yüksek tutarlı alışverişlerin başkasına ait kartlarla yapılması ve borçların farklı kişilerin hesaplarından ödenmesi, işlemlerin niteliğine göre mali açıdan soru işaretleri doğurabiliyor.
Örneğin bir kişinin hesabına düzenli olarak farklı kişilerden para gönderilmesi ve bu tutarların kredi kartı borcunu kapatmak için kullanılması, para hareketlerinin nedeninin araştırılmasına yol açabilir. İşlemlerin ticari faaliyetle bağlantılı olması hâlinde kayıt ve belgelendirme yükümlülükleri de gündeme gelebilir.
Kredi kartı limitini veya kart üzerinden çekilen nakit avansı döviz, altın, kripto varlık ya da mevduat gibi yatırım araçlarına yönlendirmek, bankacılık düzenlemeleri ve kart sözleşmeleri açısından ayrıca değerlendirilmesi gereken bir konu.
Bu tür işlemlerin her koşulda aynı hukuki sonucu doğurduğunu söylemek doğru olmaz. Uygulanabilecek sınırlamalar, işlemin türüne ve yürürlükteki düzenlemelere göre değişebilir. Bankalar da mevzuat ve sözleşmeler çerçevesinde gerekli tedbirleri uygulayabilir.
Bazı işletmelerin kartla ödeme yerine şahsi banka hesabına para gönderilmesini istemesi, tüketicilerin dikkat etmesi gereken durumlar arasında bulunuyor. Özellikle yapılan alışverişin belgelendirilmemesi, daha sonra yaşanabilecek anlaşmazlıklarda alıcının elini zayıflatabilir.
Ürün veya hizmetin teslim edilmemesi, ayıplı çıkması ya da ödeme konusunda uyuşmazlık yaşanması hâlinde işlem kayıtlarının önemi artıyor. Bu nedenle tüketicilerin ödeme belgelerini saklaması, fiş veya fatura talep etmesi ve para gönderdikleri kişiyle ticari işlemi gerçekleştiren tarafın aynı olup olmadığını kontrol etmesi gerekiyor.
Bakmadan Geçme